|
|
YTPO.ru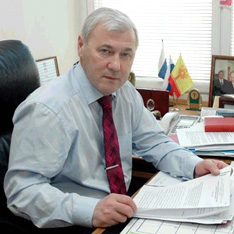 30.10.2008 Как вести себя во время кризиса: советы банкираЕкатерина ТРОФИМОВА В условиях кризиса ситуация на финансовых рынках волнует всех – и банкиров, и вкладчиков. Что будет со вкладами? Имеют ли банки право отказывать в досрочной выдаче депозитов? Могут ли кредитные учреждения потребовать досрочного возвращения кредитов? Эти вопросы "Yтро" адресовало президенту Ассоциации региональных банков Анатолию Аксакову. (выдержки из интервью) "Yтро": В последнее время было отмечено несколько случаев отказа банков от досрочной выплаты депозитов. Насколько законен этот шаг? Анатолий Аксаков: Гражданский кодекс не предусматривает возможности отказа в выдаче вкладов и даже установления штрафных санкций в подобных ситуациях. У нас практически все вклады являются до востребования, даже если обозначено, что они должны погашаться в определенный срок. Так что судебная перспектива таких решений, как правило, не в пользу банка. Суды в таких случаях чаще всего встают на сторону, как они считают, слабой стороны, то есть вкладчиков. Лично я считаю, что надо сохранять свои вклады, потому что при досрочном их изъятии вы все равно теряете проценты. "Y": Имеют ли банки, в свою очередь, право требовать досрочного погашения кредитов? А.А.: Если это предусмотрено в договоре, то имеют. Но я думаю, вряд ли досрочное погашение кредита было там прописано. Потому что банки были заинтересованы как раз в долгосрочных кредитах. Ведь чем дольше кредит погашается, тем большая сумма идет в банк, а при досрочном погашении доход банка получается меньше. Но даже если такой пункт в договоре есть, я думаю, можно не требовать, а просто просить. То есть, банк может просить заемщика, если у него есть возможность, досрочно погасить кредит. И уже дело заемщика, соглашаться или нет. "Y": А если все-таки в договоре прописана возможность со стороны банка требовать досрочного погашения, как в таком случае вести себя добросовестным заемщикам, у которых нет требуемой суммы? А.А.: Объяснить ситуацию. А если не помогает, подавать в суд. Взыскать залог в таких случаях банк тоже может только через суд. "Y": Насколько вообще с точки зрения деловой этики корректно решение банками своих проблем за счет клиентов? А.А.: А насколько корректно ведут себя клиенты банка, которые, например, досрочно изымают вклады? Человек принес деньги в банк на год, банк вложил эти деньги в экономику. И вот клиент приходит через неделю и говорит: "Отдайте". А его деньги уже вложены в проект, этот проект реализовывается в течение года. Ну и что делать банку в этой ситуации? Насколько клиент поступает корректно по отношению к нему? То же самое касается кредитов: если вкладчики требуют досрочной выдачи вкладов, банк может потребовать досрочного погашения кредитов, чтобы получить необходимые деньги. Это цепная реакция. Я считаю, что давно пора принять закон о так называемых безотзывных вкладах, без права досрочного расторжения договора как со стороны банка, так и со стороны клиента, или с установлением штрафных санкций. Это очень важно, потому что система страхования вкладов защищает 98-99% вкладов, но, к сожалению, многие люди сомневаются в действенности этой системы или не знают о ней. В основном снимаются-то вклады как раз небольшие, до 700 тыс. рублей, хотя эти деньги защищены. "Y": Да, но если проблемы с выплатами вкладов станут массовыми, понятно, что государство рано или поздно расплатится – вопрос лишь в том, насколько рано или поздно. А.А.: В законе прописаны две недели. То есть, через две недели начнутся выплаты. И еще ни разу не было случая, чтобы этот срок нарушался. "Y": Выплаты-то начнутся через две недели, а как долго придется ждать реальных денег? А.А.: Через две недели. К тому же мы приняли закон, по которому Агентство по страхованию вкладов будет заниматься оздоровлением банков, попавших в сложную ситуацию. А это стопроцентная защита всех вкладов и средств юридических и физических лиц в полном объеме, с учетом набежавших процентов. "Y": Возвращаясь к банковской сфере – на ваш взгляд, как долго еще банки будут испытывать трудности с ликвидностью и стоит ли ждать банкротств и поглощений? А.А.: Процесс слияний и поглощений происходит постоянно. Но сейчас он активизировался. Банкротств я не ожидаю. Ожидаю отзывов лицензий, причем не связанных с банкротством по финансовым причинам. Хотя единичные факты возможны. Но, скорее, будут отзывать по другим признакам, скажем, борьба с отмыванием денег не так велась, предоставление отчетности было недостоверным и т.д. Причем системные банки вряд ли будут банкротить и отзывать лицензии. Найдутся инвесторы, которые будут их приобретать, поэтому, думаю, число банков уменьшится, а здоровье банковской системы улучшится. Ничего похожего на крах не произойдет. У меня есть подозрения, что некоторые представители финансовой власти как раз потому и медленно работают по шагам, направленным на поддержку банковской системы, чтобы банковская система сама начала как бы самоочищаться в кризисных условиях. Но тогда было бы правильно, если бы все находились в равных условиях. А то одним помогают, а другим нет. "Y": Ну, в случае с государственными банками вопрос ведь не только экономический, но и социальный. Все-таки люди привыкли думать, что государственные банки выстоят при любых условиях, и малейшие их проблемы чреваты каким-то социальным взрывом. А.А.: Ну, если даже вы им помогаете, не говорите об этом. Потому что это создает неравные условия конкуренции. Пусть вопрос помощи Сбербанку при любых обстоятельствах подразумевается, так сказать, висит в воздухе. Но не надо это так открыто декларировать. Это подрывает доверие к другим банкам. Глубоким заблуждением, ошибкой является представление о том, что России нужны только большие банки и в небольшом количестве. "Y": А насколько велика вероятность, что эта государственная помощь, выделяемая системообразующим банкам, дойдет до более мелких кредитных учреждений? А.А.: Она, очевидно, не доходит и не дойдет. А если и дойдет, то только до некоторых учреждений. Сейчас готовится решение по хеджированию ЦБ рисков межбанковского кредитования. Но там все равно будут указаны определенные условия – значит, не все банки смогут получить деньги на межбанке. И, скорее всего, это будут как раз те банки, которые и так их получают. Поэтому эти деньги не дойдут, и замыслы правительства организовать межбанковские кредитования через крупные банки не сработают так, как нужно банковской системе. "Y": То есть вы считаете, что мелким банкам, так же, как и крупным, надо помогать прямыми денежными вливаниями? А.А.: Может быть, вообще не надо было деньги бюджета выделять на эти цели, а дать доступ к рефинансированию всем кредитным учреждениям, в зависимости от их финансового положения, от тех активов, которыми они управляют, и т.д. А уже главное управление ЦБ в регионе принимало бы решения в зависимости от ситуации в каждом банке, вот и все. И не было бы такого ажиотажа. "Y": Вы не ответили на вопрос о том, как долго, на ваш взгляд, будет продолжаться проблема с ликвидностью у банков. А.А.: Думаю, в ближайшие недели острота спадет. А полная нормализация межбанковского кредитования, кредитования экономики и оздоровление всей финансовой системы, в том числе и фондового рынка, будет зависеть от ситуации на внешних рынках. Очевидно, что проблемы финансовой системы США определяются не только пузырем, который был создан в предыдущие годы, но и глубоким структурным кризисом американской экономики. Хотя иногда возникает подозрение, что американцы сейчас хотят все свои проблемы решить за счет кризиса, то есть, за счет остального мира. И здесь есть один вопрос, который нам нужно для себя решить: что делать с курсом рубля – пускать его в свободное плавание или оставлять в нынешнем коридоре. Я считаю, что надо постепенно, но быстро расширять этот коридор и переводить рубль в плавающее состояние. Доллар должен быть дороже, чем сейчас, чтобы деньги, которые сегодня вливаются в российскую экономику, не уходили за рубеж. "Y": А вы считаете, что доллар будет расти? А.А.: Да. Пока пугливый инвестор будет приобретать американские государственные ценные бумаги. Кризис – он сейчас везде кризис. А здесь надежное вложение. Здесь инвестор знает, что в конце концов американцы напечатают доллары и рассчитаются. Пусть доллар при этом обесценится за счет инфляции, но зато он не потеряется совсем. "Y": Тогда возникает вопрос, что будет с зарплатами? Всем памятен дефолт 1998 года... А.А.: Зачем вспоминать 1998 год? Лучше вспомнить 1999-й, когда после дефолта начался стремительный рост российской промышленности. То же самое и здесь будет. Такого скачка доллара, как тогда, не будет. Потому что тогда этот скачок был обеспечен огромным бюджетным дефицитом и огромным государственным долгом. И совершенно очевидно, что потом начнется обратное движение – укрепление рубля. Но это вот небольшое его обесценивание, которое произойдет, приведет к тому, что отечественное производство станет более выгодным, а значит, люди начнут зарабатывать деньги, мы начнем больше производить. Может быть, воспользуемся ситуацией уже относительно невысокой ценой на нефть и начнем, наконец, диверсифицировать экономику. Сама экономика начнет это делать. И страна станет более здоровой с точки зрения даже структуры экономики. |
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||


 |
некоммерческое учреждение разработки и реализации эффективных реформ
ПРОЕКТ НАЦИОНАЛЬНОГО РАЗВИТИЯ |
|